ДОГОВОР ЗА НАЕМ С ФИЗИЧЕСКО ЛИЦЕДОГОВОР ЗА НАЕМ С ФИЗИЧЕСКО ЛИЦЕ
Данъчно третиране на доходите от наем на физическо лице — облагаем доход, авансов данък, срокове, декларации, документи и санкции по ЗДДФЛ. Актуално към 21.10.2026 г.
РАБОТЯ
09:00 - 18:00
ИЗПРАТЕ МИ E-MAIL
office@vazmojnosti.comoffice@vazmojnosti.comОБАДЕТЕ МИ СЕ
08968418070896841807Данъчно третиране на доходите от наем на физическо лице — облагаем доход, авансов данък, срокове, декларации, документи и санкции по ЗДДФЛ. Актуално към 21.10.2026 г.
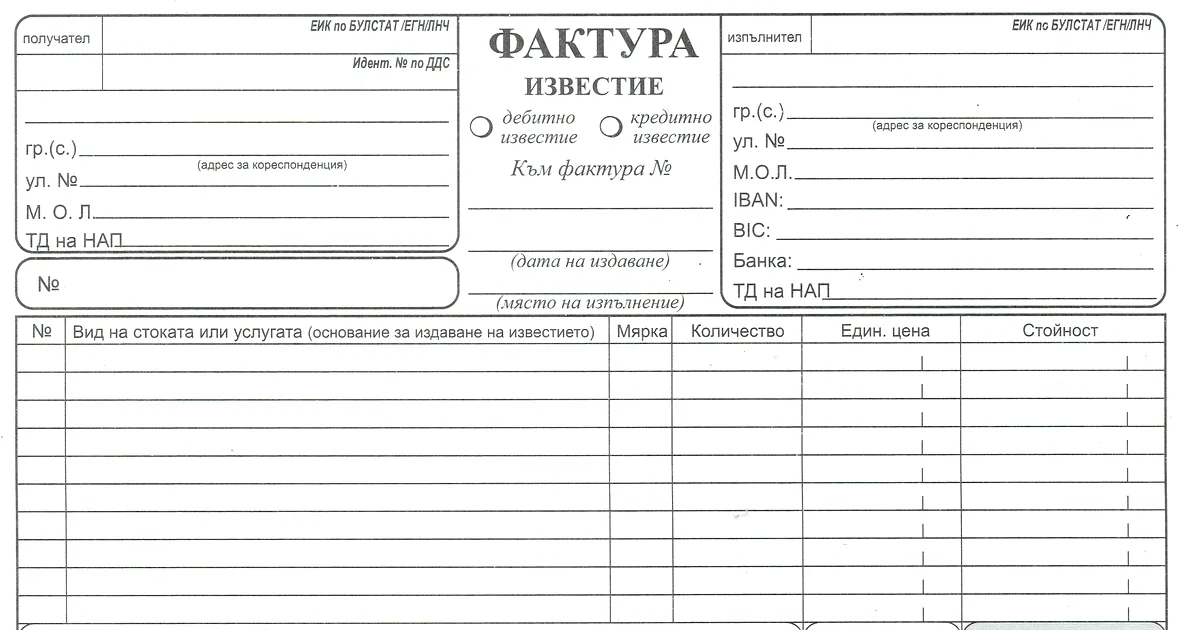
Кога се издава фактура и кога може да не се издава, в какъв срок, какви реквизити съдържа и кога някои от тях отпадат, кога се издава дебитно и кога кредитно известие — по чл. 112 – 115 от ЗДДС.
Кога се издава фискален бон, какво съдържа той, кога вместо него е допустим друг документ и как се документира сторно операция — по действащите разпоредби на ЗДДС и Наредба № Н-18.
Физическите лица, регистрирани като земеделски стопани, могат да изберат доходът от стопанската им дейност да се облага като едноличен търговец, като за тази цел се приравняват на еднолични търговци.
Продажбата стоки или услуги в интернет не се различава съществено от продажбата в стандартен магазин.
Годишната данъчна основа за доходите от други източници се определя, като облагаемият доход, придобит през данъчната година, се намалява с вноските, които лицето е задължено да прави за данъчната година за своя сметка.
Определят дневни размери на обезщетението за безработица за 2024 г. е между 18 лв. и 107,14 лв.
Данъчна основа е стойността, върху която се начислява или не ДДС в зависимост от това, дали доставката е облагаема, или освободена.
Облагаемият доход се определя, като придобитият доход се намалява с 10 на сто разходи.
Облагаеми са доходите от всички източници, придобити от данъчно задължено лице през данъчната година, с изключение на доходите, които са необлагаеми.


